Domain fachanwälte-versicherungsrecht.de kaufen?
Wir ziehen mit dem Projekt
fachanwälte-versicherungsrecht.de um.
Sind Sie am Kauf der Domain
fachanwälte-versicherungsrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwälte-versicherungsrecht.de kaufen?
Wie unterscheidet sich das Versicherungsrecht in Bezug auf Haftpflichtversicherung und Lebensversicherung, und welche rechtlichen Aspekte müssen bei der Regulierung von Ansprüchen in diesen beiden Bereichen berücksichtigt werden?
Das Versicherungsrecht in Bezug auf Haftpflichtversicherung regelt die Haftung des Versicherers für Schäden, die der Versicherte Dritten zufügt, während das Versicherungsrecht in Bezug auf Lebensversicherung die Leistungen im Todesfall oder bei Erreichung eines bestimmten Alters regelt. Bei der Regulierung von Ansprüchen in der Haftpflichtversicherung müssen rechtliche Aspekte wie die Prüfung der Haftung des Versicherten, die Schadenshöhe und die Verjährungsfristen berücksichtigt werden. In der Lebensversicherung müssen rechtliche Aspekte wie die Begünstigtenregelung, die Versicherungssumme und die Auszahlungsmodalitäten beachtet werden. In beiden Bereichen ist es wichtig, dass die Versicherungsunternehmen die geltenden Geset **
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
Ähnliche Suchbegriffe für Emotionale Regulierung
Top-Angebote
Produkte zum Begriff Emotionale Regulierung:
-
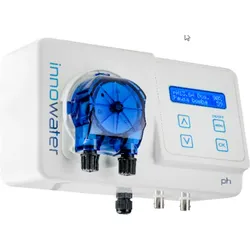
INNOWATER pH basic pH-RegulierungINNOWATER pH basic automatische Dosieranlage zur pH-Regulierung Das pH-basic Mess- und Regelgerät von INNOWATER misst und regelt den pH-Wert Ihres Schwimmbeckens.Die Messung erfolgt über eine Sonde in der Saugleitung Ihres Pools. Die pH-basic dosiert die zum Erzielen des pH-Soll-Wertes notwendige Menge an Dosiermittel über ein Impfventil in der Druckleitung zu Ihrem Pool automatisch. Vorteile: Der Kopf der peristaltischen Pumpe lässt sich leicht demontieren und austauschen Messskala pH-Wert: 0 bis 14 pH Gehäuse mit Schutzart IP 65 Stand-by: Visualisierung der Alarmmeldungen aufgrund mangelnder Wasserzirkulation in der Elektrode und dem System pH-Elektrode. Messbereich: von 0 bis 14 (pH) Inklusive: peristaltische Dosierungspumpe (1,5 bar 1,5 l/h) zur Dosierung und Regelung des pH-Werts Inklusive: Einspritzdüse, Fußfilter, Füllstandschwimmer, Kalibrierlösungen pH4 und pH7 Im Lieferumfang enthalten: Injektor Saugfilter Level-Kit Pufferlösung pH4 und pH7 Anschluss- und Installationskit Abmessungen: 218 x 125 x 95 mm Versorgung: 100-220 VAC ± 10% Verbrauch: 5 W Kalibrierung: manuell Temperatur: 5 bis 60 oC Druck: 1,5 bar Durchfluss: 1,5 Liter/Stunde553,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **


Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
Top-Angebote
Produkte zum Begriff Emotionale Regulierung:
-
INNOWATER pH basic pH-RegulierungINNOWATER pH basic automatische Dosieranlage zur pH-Regulierung Das pH-basic Mess- und Regelgerät von INNOWATER misst und regelt den pH-Wert Ihres Schwimmbeckens.Die Messung erfolgt über eine Sonde in der Saugleitung Ihres Pools. Die pH-basic dosiert die zum Erzielen des pH-Soll-Wertes notwendige Menge an Dosiermittel über ein Impfventil in der Druckleitung zu Ihrem Pool automatisch. Vorteile: Der Kopf der peristaltischen Pumpe lässt sich leicht demontieren und austauschen Messskala pH-Wert: 0 bis 14 pH Gehäuse mit Schutzart IP 65 Stand-by: Visualisierung der Alarmmeldungen aufgrund mangelnder Wasserzirkulation in der Elektrode und dem System pH-Elektrode. Messbereich: von 0 bis 14 (pH) Inklusive: peristaltische Dosierungspumpe (1,5 bar 1,5 l/h) zur Dosierung und Regelung des pH-Werts Inklusive: Einspritzdüse, Fußfilter, Füllstandschwimmer, Kalibrierlösungen pH4 und pH7 Im Lieferumfang enthalten: Injektor Saugfilter Level-Kit Pufferlösung pH4 und pH7 Anschluss- und Installationskit Abmessungen: 218 x 125 x 95 mm Versorgung: 100-220 VAC ± 10% Verbrauch: 5 W Kalibrierung: manuell Temperatur: 5 bis 60 oC Druck: 1,5 bar Durchfluss: 1,5 Liter/Stunde553,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich das Versicherungsrecht in Bezug auf Haftpflichtversicherung und Lebensversicherung, und welche rechtlichen Aspekte müssen bei der Regulierung von Ansprüchen in diesen beiden Bereichen berücksichtigt werden?
Das Versicherungsrecht in Bezug auf Haftpflichtversicherung regelt die Haftung des Versicherers für Schäden, die der Versicherte Dritten zufügt, während das Versicherungsrecht in Bezug auf Lebensversicherung die Leistungen im Todesfall oder bei Erreichung eines bestimmten Alters regelt. Bei der Regulierung von Ansprüchen in der Haftpflichtversicherung müssen rechtliche Aspekte wie die Prüfung der Haftung des Versicherten, die Schadenshöhe und die Verjährungsfristen berücksichtigt werden. In der Lebensversicherung müssen rechtliche Aspekte wie die Begünstigtenregelung, die Versicherungssumme und die Auszahlungsmodalitäten beachtet werden. In beiden Bereichen ist es wichtig, dass die Versicherungsunternehmen die geltenden Geset **
-
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
Ähnliche Suchbegriffe für Emotionale Regulierung
-
Wiebicke, Jürgen: Emotionale GleichgewichtsstörungEmotionale Gleichgewichtsstörung , Kleine Philosophie für verrückte Zeiten , Sonstige > Motorkühlung , Erscheinungsjahr: 20231102, Produktform: Leinen, Autoren: Wiebicke, Jürgen, Seitenzahl/Blattzahl: 160, Themenüberschrift: PHILOSOPHY / General, Keyword: Arendt; Ausnahmesituation; Das philosophische Radio; Descartes; Hilfe; Jean-Paul Sartre; Klimakatastrophe; Krise; Montaigne; Philosoph; Philosophie; Sieben Heringe; Ukrainekrieg, Fachschema: Katastrophe~Ethik / Sozialethik~Sozialethik~Ethik~Ethos~Philosophie / Ethik, Fachkategorie: Ethische Themen und Debatten~Soziale Einstellungen~Ethik und Moralphilosophie~Philosophie: Sachbuch, Ratgeber, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Soziale Folgen von Katastrophen, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kiepenheuer & Witsch GmbH, Verlag: Kiepenheuer & Witsch GmbH, Verlag: Kiepenheuer & Witsch GmbH & Co. KG, Verlag, Länge: 191, Breite: 118, Höhe: 17, Gewicht: 210, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Autor: 9783462000122 9783462045840 9783462049503 9783462050714, eBook EAN: 9783462311822, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0250, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Versicherungsnehmer in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Ein Versicherungsnehmer hat die rechtliche Verpflichtung, die vereinbarten Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Gleichzeitig hat er das Recht, im Falle eines Schadens Anspruch auf Leistungen gemäß den Bedingungen des Versicherungsvertrags zu haben. Bei einer Lebensversicherung hat der Versicherungsnehmer das Recht, Begünstigte zu benennen, die im Todesfall Leistungen erhalten. In der Kfz-Versicherung hat der Versicherungsnehmer die Pflicht, das Fahrzeug ordnungsgemäß zu nutzen und im Schadensfall alle relevanten Informationen zur Verfügung zu stellen. Gleichzeitig hat er das Recht auf Schadensersatz im Falle eines Unfalls oder Diebstahls. Bei der Haftpflichtversicherung hat der **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Versicherungsarten wie Lebensversicherung, Kfz-Versicherung und Haftpflichtversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens ist man verpflichtet, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei grob fahrlässigem Verhalten kann die Versicherung die Leistungen kürzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.